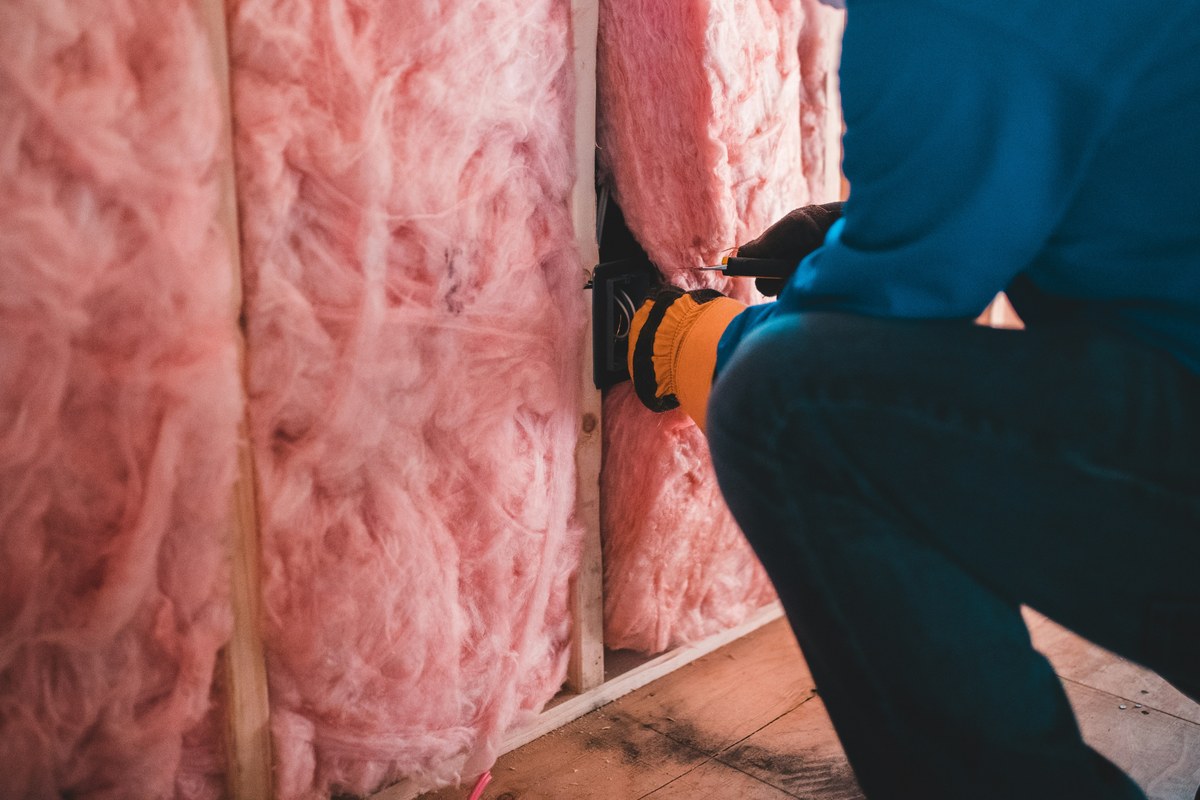
Er is goed nieuws voor kopers in Breda. De grens van de Nationale Hypotheek Garantie (NHG) gaat per 1 januari 2027 naar € 500.000. Dat is € 30.000 meer dan nu. Tegelijk verandert er iets voor huizen met een slecht energielabel: wie daar een NHG-hypotheek voor afsluit, krijgt standaard € 20.000 extra in de lening om te verduurzamen.
Verkoop je je huis? Dan raakt dit jou ook. Ik zet op een rij wat er verandert en wat je ermee doet.
Meer kopers met NHG
Met NHG krijgt een koper vaak een lagere rente. En als hij later buiten zijn schuld zijn hypotheek niet meer kan betalen, staat NHG garant. Veel kopers willen daarom een huis onder de NHG-grens.
Die grens schuift nu op naar € 500.000. In Breda ligt een groot deel van de rijtjeshuizen, hoekwoningen en twee-onder-een-kapwoningen precies in dat gebied tussen € 470.000 en € 500.000. Voor die huizen komen er dus kopers bij die straks wél met NHG kunnen kopen.
Label E, F of G? Dan leent de koper standaard € 20.000 extra
Koopt iemand een woonhuis met energielabel E, F of G met NHG? Dan zit er vanaf 2027 standaard € 20.000 in de hypotheek voor energiebesparende maatregelen. Denk aan isolatie van dak, vloer en spouw, HR++-glas of een warmtepomp.
Dat kon al langer, maar weinig kopers deden het. NHG maakt het nu de standaard. Wat je moet weten:
- Het geldt voor woonhuizen, niet voor appartementen.
- De koper mag het weigeren. Hij tekent dan een verklaring dat hij het budget niet gebruikt. “Moeten” is dus net te sterk.
- Hij heeft twee jaar de tijd. Wat hij in die tijd niet uitgeeft, wordt automatisch afgelost.
- Er is geen verplicht eindlabel. Hij hoeft niet per se naar label A of B.
- Is de leenruimte te klein voor € 20.000? Dan geldt het bedrag dat hij wél kan lenen.
Wat betekent dit voor jou als verkoper?
Heeft je huis label E, F of G? Dan is dit eerder een voordeel dan een nadeel. Een koper hoeft de verduurzaming niet meer uit eigen zak te betalen. Het geld zit gewoon in zijn hypotheek. Dat haalt een drempel weg die nu vaak in de onderhandeling terugkomt: “We moeten nog zoveel isoleren, dus we bieden lager.”
Let wel op twee dingen. Ten eerste: het extra geleende geld gaat van de leenruimte af. Een koper met een krap budget houdt dus minder over voor de koopsom zelf. Ten tweede: hij gaat bewuster kijken naar wat er aan verduurzaming nodig is. Hoe beter jij laat zien wat er al gedaan is en wat er nog kan, hoe rustiger dat gesprek verloopt.
Heeft je huis een beter label? Dan blijft dat een pluspunt. Een koper krijgt geen verplichte extra lening en houdt zijn hele leenruimte over voor de koop.
Mijn tip: weet wat je label is, en klopt hij nog?
Veel oudere huizen hebben nog een voorlopig of oud label. Soms is er sindsdien geïsoleerd of zijn er zonnepanelen bijgekomen, en staat het label te laag. Juist nu kan een label E of een label C het verschil maken in hoe een koper naar je huis kijkt.
Laat daarom vóór de verkoop nagaan of je label nog klopt. Een energieadviseur rekent dat uit en geeft vaak meteen aan welke maatregel het meeste oplevert. Die informatie zet ik in de presentatie van je huis, zodat een koper niet hoeft te gissen.
Even sparren?
Wil je weten wat dit voor jouw huis betekent? Of wat je huis nu waard is, met jouw label erbij? Bel of app me op 06 25 116 893, ook ’s avonds en in het weekend. Of plan een vrijblijvend gesprek via willemarswonen.nl/afspraak-plannen.
De nieuwe NHG-regels gaan in op 1 januari 2027. NHG publiceert de definitieve voorwaarden op 1 november 2026. Voor advies over je eigen hypotheek ga je naar een financieel adviseur.
Veelgestelde vragen
Vanaf 1 januari 2027 is de NHG-grens € 500.000. Nu is dat nog € 470.000.
Nog niet helemaal. NHG publiceert de definitieve voorwaarden voor 2027 op 1 november 2026, en ze gaan in op 1 januari 2027. Verandert er dan nog iets, dan pas ik dit artikel aan.
Het bedrag zit standaard in je hypotheek, maar je mag het weigeren. Je tekent dan een verklaring dat je het niet gebruikt.
Nee, de regel geldt alleen voor woonhuizen.
Twee jaar. Wat je dan nog niet hebt uitgegeven, wordt automatisch afgelost.
Dan geldt het bedrag dat wél binnen je leenruimte past.
Een koper hoeft het verduurzamen niet meer uit eigen geld te betalen, want het zit in zijn hypotheek. Laat wel nagaan of je label nog klopt.
Bij het maken van dit artikel is de grootste zorg besteed aan de juistheid van de informatie. Willemars Wonen kan niet aansprakelijk worden gesteld voor eventuele onjuistheden of onvolledigheden.